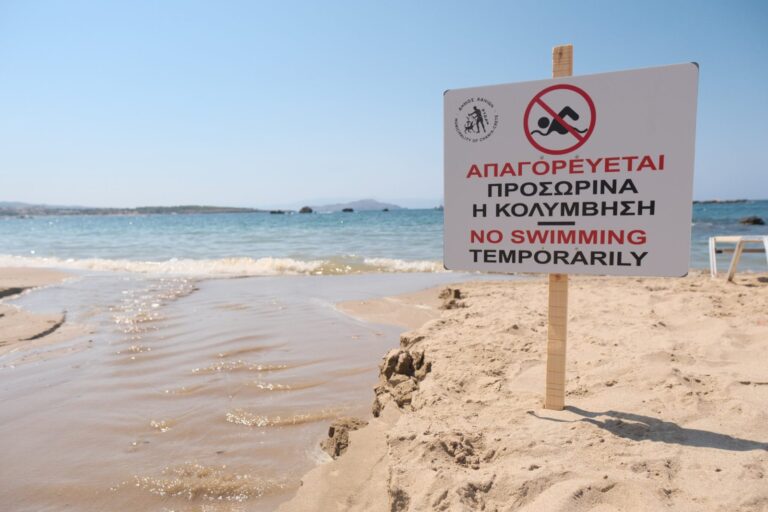
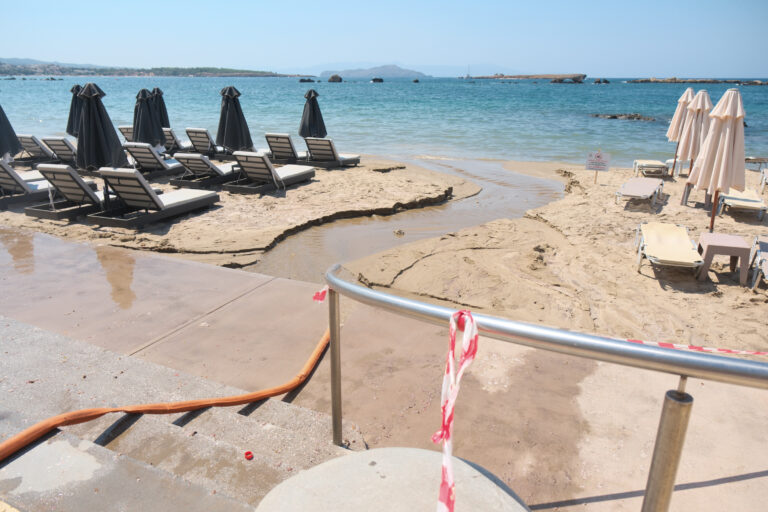
Στο επίκεντρο έντονης πολιτικής και κοινωνικής αντιπαράθεσης παραμένει η διαχείριση των συνεπειών από τη διαρροή λυμάτων στο δυτικό παράκτιο μέτωπο των Χανίων, παρά την πρόσφατη απόφαση για άρση της απαγόρευσης κολύμβησης στην παραλία της Νέας Χώρας.
Με ανακοίνωσή της, η δημοτική κίνηση «Ανταρσία στα Χανιά – Αντικαπιταλιστική Αριστερή Κίνηση για την Ανατροπή» εκφράζει σοβαρές επιφυλάξεις για την επιστροφή στην κανονικότητα, υποστηρίζοντας ότι η βελτίωση των μετρήσεων στο θαλασσινό νερό δεν διασφαλίζει από μόνη της τη δημόσια υγεία εφόσον δεν έχει καθαριστεί η επιβαρυμένη άμμος και ο αστικός εξοπλισμός της ακτής.
Παράλληλα, η κίνηση θέτει ζήτημα διαφάνειας, ζητώντας την άμεση δημοσιοποίηση των αναλυτικών εργαστηριακών δεδομένων ανά σημείο και ημέρα ελέγχου, ενώ καταγγέλλει καθυστερήσεις στην απομάκρυνση των στάσιμων λυμάτων από την εκβολή του ποταμού Κλαδισού.
Η αμφισβήτηση της «κανονικότητας» και το αίτημα για διαφάνεια στα εργαστηριακά δεδομένα
Στην τοποθέτησή της, η «Ανταρσία στα Χανιά» υπογραμμίζει ότι η διοικητική απόφαση για την επαναλειτουργία της παραλίας δεν πρέπει να εκλαμβάνεται ως οριστική επίλυση του προβλήματος, ειδικά από τη στιγμή που η απαγόρευση κολύμβησης διατηρείται σε ισχύ στη γειτονική ζώνη του Κλαδισού.
Για τον λόγο αυτό, απευθύνει σαφές αίτημα προς τη Διεύθυνση Δημόσιας Υγείας και Κοινωνικής Μέριμνας της Περιφερειακής Ενότητας Χανίων, καθώς και προς τον Δήμο Χανίων, ζητώντας πλήρη ενημέρωση των πολιτών:
«Η απόφαση για την επαναλειτουργία της παραλίας της Νέας Χώρας και την άρση της απαγόρευσης κολύμβησης δεν μπορεί να θεωρείται δεδομένη ούτε να παρουσιάζεται ως απόδειξη ότι το πρόβλημα αποκαταστάθηκε, όταν η άμμος που ήρθε σε επαφή με λύματα δεν έχει καθαριστεί, ο αστικός εξοπλισμός και τα σημεία της παραλίας που μολύνθηκαν δεν έχουν αντιμετωπιστεί συνολικά, ενώ την ίδια στιγμή η απαγόρευση παραμένει σε ισχύ στην περιοχή του Κλαδισού. Η “Ανταρσία στα Χανιά” αμφισβητεί αυτή τη λογική των αποσπασματικών παρεμβάσεων και απαιτεί από τη Διεύθυνση Δημόσιας Υγείας & Κοινωνικής Μέριμνας της Περιφερειακής Ενότητας Χανίων – και από τον Δήμο Χανίων εφόσον τα έχει στη διάθεσή του – να δώσουν άμεσα στη δημοσιότητα τα πλήρη αποτελέσματα όλων των αναλύσεων, ανά ημέρα και ανά σημείο ελέγχου, ώστε οι κάτοικοι να γνωρίζουν τι πραγματικά συμβαίνει και να μην πληροφορούνται για τη δημόσια υγεία μέσα από γενικόλογες ανακοινώσεις».
Ο καθαρισμός της ακτής, ο αστικός εξοπλισμός και τα δίκτυα ύδρευσης
Η δημοτική κίνηση εστιάζει στην παραμονή υπολειμμάτων ρύπανσης στο χερσαίο τμήμα της παραλιακής ζώνης, υποστηρίζοντας το αίτημα των κατοίκων και του Εξωραϊστικού Συλλόγου της Νέας Χώρας για ουσιαστικές παρεμβάσεις απολύμανσης και καθαριότητας.
Όπως επισημαίνεται στην ανακοίνωση:
«Η πτώση των μικροβιακών φορτίων στο νερό κάτω από τα προβλεπόμενα όρια μπορεί να αποτελεί προϋπόθεση για την άρση μιας απαγόρευσης, δεν αποτελεί όμως από μόνη της απόδειξη ότι έχει καθαριστεί ολόκληρη η περιοχή από τα κατάλοιπα μιας μεγάλης διαρροής λυμάτων. Η άμμος που έχει επιβαρυνθεί, τα παγκάκια και ο υπόλοιπος εξοπλισμός στην παραλιακή ζώνη της Νέας Χώρας δεν αυτοκαθαρίζονται επειδή ολοκληρώθηκε μια επισκευή στο δίκτυο, και γι’ αυτό η πρόταση των κατοίκων και του Εξωραϊστικού Συλλόγου της Νέας Χώρας για ουσιαστικό και πλήρη καθαρισμό της περιοχής είναι απολύτως εύλογη και πρέπει να υλοποιηθεί άμεσα».
Ταυτόχρονα, ζητείται η διενέργεια άμεσου και ενδελεχούς ελέγχου στα συστήματα ύδρευσης της περιοχής, προκειμένου να αποκλειστεί κατηγορηματικά οποιαδήποτε πιθανότητα διασταυρούμενης μόλυνσης του πόσιμου νερού, απορρίπτοντας «την πολιτική της “αποκατάστασης” στα χαρτιά».
Η εικόνα στον Κλαδισό και η κριτική στη δημοτική αρχή
Ιδιαίτερη αναφορά γίνεται στην κατάσταση που επικρατεί στην εκβολή του ποταμού Κλαδισού, όπου καταγράφονται στάσιμα λύματα. Η παράταξη καταγγέλλει ότι μέχρι το απόγευμα της Παρασκευής δεν είχε πραγματοποιηθεί παρέμβαση με βυτιοφόρα οχήματα για την άντλησή τους, κάνοντας λόγο για «διοικητική διελκυστίνδα» και μετακύλιση ευθυνών μεταξύ των αρμόδιων υπηρεσιών.
Συνδέοντας το περιστατικό με τις ευρύτερες υποδομές της πόλης, η ανακοίνωση σημειώνει:
«Επαναλαμβάνουμε: η κατάσταση στη Νέα Χώρα και στον Κλαδισό δεν αποτελεί ένα μεμονωμένο “ατύχημα”, αλλά αποτέλεσμα της χρόνιας υποβάθμισης των υποδομών αποχέτευσης και των πολιτικών επιλογών δημοτικών και περιφερειακών αρχών, που αφήνουν τις ανάγκες της κοινωνίας να συγκρούονται διαρκώς με την τουριστική και επιχειρηματική “κανονικότητα”».
Παράλληλα, η κίνηση ασκεί δριμεία κριτική στον Δήμαρχο Χανίων για τις δημόσιες τοποθετήσεις του, χαρακτηρίζοντας τις συγγνώμες που εκφράστηκαν ως «ομολογία ενοχής» χωρίς πρακτικό αντίκρισμα, ενώ διεκδικεί την άμεση εκκίνηση έργων ουσιαστικής αναβάθμισης του αποχετευτικού δικτύου ώστε να αποτραπούν νέες βλάβες στο μέλλον.
Υπάρχει ένα σημείο στο οποίο η πόλη οφείλει να αναρωτηθεί αν αυτό που ονομάζει «ανάπτυξη» μπορεί πράγματι να συνεχιστεί με τον ίδιο τρόπο.
Τα Χανιά βρίσκονται σε μια περίοδο αλλαγών, με κυρίαρχους άξονες την τουριστική ανάπτυξη, την αύξηση των επενδύσεων και την εντεινόμενη οικοδομική δραστηριότητα. Η δυναμική αυτή συνοδεύεται από δημόσια έργα και παρεμβάσεις, τα οποία μεταβάλλουν σταδιακά τη λειτουργία και τη φυσιογνωμία της πόλης, δημιουργώντας παράλληλα νέες και αυξανόμενες απαιτήσεις για τον αστικό χώρο.
Η πρόσφατη βλάβη στο δίκτυο αποχέτευσης της Νέας Χώρας, ανεξάρτητα από την αιτία της, ανέδειξε ένα ευρύτερο ζήτημα που αφορά τις πιέσεις που ασκούνται στις υποδομές, καθώς οι ανάγκες της πόλης μεταβάλλονται. Η αύξηση του αριθμού των επισκεπτών και των κλινών δημιουργεί πρόσθετες ανάγκες στην κυκλοφορία, τη στέγαση και τον δημόσιο χώρο.
Ο τουρισμός αποτελεί αναμφίβολα έναν από τους βασικούς πυλώνες της τοπικής οικονομίας. Το κρίσιμο ζήτημα, ωστόσο, δεν είναι η ύπαρξή του, αλλά οι όροι ένταξής του στην πόλη, ώστε να μην υπερβαίνει τις πραγματικές της δυνατότητες. Κάθε νέα επένδυση και κάθε νέα χρήση επιφέρουν μεταβολές στο υφιστάμενο αστικό περιβάλλον, δημιουργώντας πρόσθετες ανάγκες, οι οποίες απαιτούν έγκαιρο και ολοκληρωμένο σχεδιασμό. Σε αυτό το πλαίσιο, η έννοια της φέρουσας ικανότητας δεν αφορά έναν αριθμητικό περιορισμό, αλλά τη συνολική δυνατότητα της πόλης να υποστηρίζει την ανάπτυξή της χωρίς να υποβαθμίζεται η ποιότητα ζωής των πολιτών.
Τα Χανιά δεν είναι αποκλειστικά ένας τουριστικός προορισμός, αλλά πρωτίστως ένας τόπος κατοικίας και εργασίας. Η ποιότητα ζωής, η λειτουργία των γειτονιών, η επάρκεια των υποδομών και η πρόσβαση στον δημόσιο χώρο αποτελούν θεμελιώδεις προϋποθέσεις για μια ισορροπημένη και βιώσιμη αστική ανάπτυξη. Η στεγαστική πίεση αποτελεί ένα χαρακτηριστικό παράδειγμα. Οι άνθρωποι που ζουν και εργάζονται στα Χανιά δυσκολεύονται όλο και περισσότερο να βρουν κατοικία, ενώ σημαντικό μέρος του οικιστικού αποθέματος μετατρέπεται σταδιακά σε τουριστικές χρήσεις. Παράλληλα, η εστίαση, η διασκέδαση και άλλες δραστηριότητες προσαρμόζονται στις ανάγκες της τουριστικής αγοράς, μεταβάλλοντας σταδιακά τον χαρακτήρα και τις ισορροπίες της πόλης.
Η Παλιά Πόλη, το σύγχρονο αστικό περιβάλλον και το φυσικό τοπίο συνθέτουν ένα ενιαίο σύνολο που απαιτεί σεβασμό και κατανόηση σε κάθε νέα παρέμβαση, ώστε η σύγχρονη αρχιτεκτονική να εντάσσεται δημιουργικά στον τόπο. Απαιτείται, επομένως, μια μακροπρόθεσμη στρατηγική που θα συνδέει την οικονομική δραστηριότητα με τις υποδομές, τη στέγαση και τον δημόσιο χώρο και θα αξιολογεί την ανάπτυξη όχι μόνο ποσοτικά, αλλά και ποιοτικά, με βάση την ταυτότητα της πόλης και τις ανάγκες των κατοίκων της.
Το ζητούμενο δεν είναι η αναστολή της ανάπτυξης, αλλά η διαμόρφωσή της με τρόπο ώστε να ενισχύει την πόλη και όχι να την εξαντλεί. Μια ανάπτυξη που συνοδεύεται από τις απαραίτητες υποδομές, προστατεύει την κατοικία και τον δημόσιο χώρο και διατηρεί εκείνα τα χαρακτηριστικά που κάνουν τα Χανιά έναν ζωντανό και ξεχωριστό τόπο. Η ανάπτυξη δεν κρίνεται μόνο από όσα προσθέτει στην οικονομία των Χανίων, αλλά και από το κατά πόσο μπορεί να συνυπάρχει με τις πραγματικές δυνατότητες της πόλης και τις ανάγκες των ανθρώπων της. Το πραγματικό ερώτημα, λοιπόν, δεν είναι μόνο πόση ανάπτυξη αντέχει η πόλη, αλλά τι πόλη θέλουμε να είναι τα Χανιά μετά την ανάπτυξη.
Ήταν το 2010 και ο Αντώνης Σαμαράς ήταν πρόεδρος της ΝΔ αφού είχε νικήσει στις εσωκομματικές εκλογές την Ντόρα Μπακογιάννη.
Στις 6 Μαΐου 2010, η Βουλή κλήθηκε να ψηφίσει τον νόμο για τον μηχανισμό στήριξης (1ο Μνημόνιο). Ο Αντώνης Σαμαράς είχε επιβάλει γραμμή καταψήφισης («όχι») για όλη την κοινοβουλευτική ομάδα της ΝΔ.
Η Ντόρα Μπακογιάννη έσπασε την κομματική πειθαρχία και ψήφισε «ναι», υποστηρίζοντας ότι η χώρα κινδύνευε με άμεση χρεοκοπία. Λίγα λεπτά μετά την ολοκλήρωση της ψηφοφορίας, ο Αντώνης Σαμαράς ανακοίνωσε τη διαγραφή της από την Κοινοβουλευτική Ομάδα και το κόμμα της Νέας Δημοκρατίας.
Λίγους μήνες αργότερα, στις 21 Νοεμβρίου 2010, ίδρυσε το δικό της πολιτικό κόμμα, τη Δημοκρατική Συμμαχία (ΔΗΣΥ), με φιλελεύθερο προσανατολισμό.
Ως πρόεδρος αυτού του κόμματος η κ. Μπακογιάννη έκανε πολύ σκληρή κριτική προς τη Νέα Δημοκρατία για τα χρέη τα οποία είχε συσσωρεύσει, μία κριτική που μοιάζει με την κριτική που ασκούν τώρα κόμματα της Αριστεράς τόσο προς τη ΝΔ όσο και προς το ΠΑΣΟΚ. Σημείωνε χαρακτηριστικά ότι “ο τραπεζικός δανεισμός των κομμάτων είναι το πιο ακραίο φαινόμενο διαπλοκής”.
Ανέφερε σε σχετική ομιλία της:
«Χρωστούν συνολικά στις τράπεζες το ιλιγγιώδες ποσό των 244,2 εκατομμυρίων ευρώ μόνο το ΠΑΣΟΚ και η Νέα Δημοκρατία μαζί!
Με ποια κριτήρια; Την ώρα που η BlackRock ερχόταν στην Ελλάδα, η Τράπεζα Αττικής αποφάσισε να προχωρήσει σε νέο δανεισμό των κομμάτων. Γιατί δανείζει η Τράπεζα Αττικής κόμματα που είναι υπερχρεωμένα, την ώρα που οι τράπεζες αρνούνται να δανείσουν επιχειρήσεις, με αποτέλεσμα να κλείνουν επιχειρήσεις, να στέλνουν κόσμο στην ανεργία και να χάνονται χιλιάδες θέσεις απασχόλησης;
Ποιες υποχρεώσεις, ποιες δεσμεύσεις γεννά για ένα κόμμα ο δανεισμός από μία ιδιωτική τράπεζα —παραδείγματος χάρη, τη Marfin;
Αποδεικνύεται ότι ο τραπεζικός δανεισμός των κομμάτων είναι το πιο ακραίο φαινόμενο διαπλοκής, όταν οι διορισμένες διοικήσεις των κρατικών τραπεζών δανείζουν τις ηγεσίες των κομμάτων που τις διορίζουν, σε βάρος των συμφερόντων των μετόχων και των φορολογουμένων.
Και να σας κάνω μία απλή ερώτηση, κυρίες και κύριοι συνάδελφοι: Εάν δεν πληρωθούν τα χρήματα στην Τράπεζα Αττικής, η Τράπεζα Αττικής θα δεσμεύσει την προσωπική περιουσία του κυρίου Παπανδρέου και του κυρίου Σαμαρά;»
Τι είχε προηγηθεί
Η αυτόνομη πορεία της Ντόρας Μπακογιάννη κράτησε μόλις δύο χρόνια.
Στις εθνικές εκλογές του Μαΐου 2012, η Δημοκρατική Συμμαχία έλαβε ποσοστό 2,55% και έμεινε εκτός Βουλής.
Ενόψει των κρίσιμων επαναληπτικών εκλογών του Ιουνίου 2012, η Ντόρα Μπακογιάννη συμφώνησε με τον Αντώνη Σαμαρά για κοινή εκλογική κάθοδο. Η λειτουργία της ΔΗΣΥ ανεστάλη και η ίδια επανεντάχθηκε στα ψηφοδέλτια της ΝΔ (ως επικεφαλής του ψηφοδελτίου Επικρατείας), επιστρέφοντας οριστικά στο κόμμα.
Υπενθυμίζουμε ότι το συνολικό χρέος του κόμματος το 2010 βρισκόταν περίπου στα 130 εκ. ευρώ, το 2023 ανήλθε στα 487,97 εκατομμύρια ευρώ (από 425,6 εκατ. ευρώ το 2022), καταγράφοντας αύξηση κατά 62,3 εκατ. ευρώ μέσα σε έναν μόνο χρόνο. Πλέον, τον Αύγουστο του 2026, το χρέος της ΝΔ έχει φτάσει περίπου στο μισό δισεκατομμύριο και πιο συγκεκριμένα τα 531 εκ. ευρώ.
Τι συνέβη και εκτοξεύθηκαν τα χρέη ΝΔ και ΠΑΣΟΚ;
Σημειώνουμε ότι μέχρι και το 2009–2010, τα δάνεια αυτά θεωρούνταν από τις τράπεζες ενήμερα και «χαμηλού ρίσκου», καθώς χορηγούνταν με εγγύηση την εκχώρηση της μελλοντικής κρατικής χρηματοδότησης.
Μέχρι το 2009, τα μεγάλα κόμματα εξουσίας (ΝΔ και ΠΑΣΟΚ) λάμβαναν ετήσια κρατική επιχορήγηση που έφτανε τα 25–30 εκατομμύρια ευρώ, ποσό που επαρκούσε για την κάλυψη των τόκων και των δόσεων.
Η οικονομική κατάρρευση των κομμάτων εξουσίας ξεκίνησε ακριβώς το 2010 εξαιτίας δύο παραγόντων:
Με τα πρώτα μνημονιακά μέτρα, η κρατική επιχορήγηση προς τα κόμματα μειώθηκε κατά 60%–70% (σταδιακά έπεσε κάτω από τα 4–5 εκατ. ευρώ ετησίως).
Οι τράπεζες αναθεώρησαν τα επιτόκια (από 2%–3% σε 7%–9%), με αποτέλεσμα τα έσοδα του κόμματος να μην επαρκούν πλέον ούτε για την αποπληρωμή των τόκων.
Έτσι ξεκίνησε ο εκθετικός ανατοκισμός, οδηγώντας το χρέος από τα ~130 εκατομμύρια του 2010 στα 210 εκατ. το 2016 και στο μισό δισεκατομμύριο ευρώ σήμερα.
Σε πολλές χώρες, ιδίως της Νότιας Ευρώπης, ο τουρισμός έχει αναλάβει τον ρόλο της «βαριάς βιομηχανίας», που στηρίζει την ανάπτυξη.
Όμως, όπως εξηγεί ο Marko Jukic, senior analyst της Bismarck Analysis στο Palladium, η πραγματικότητα είναι αμείλικτη: καμία χώρα στην ιστορία δεν έγινε πλούσια από τον τουρισμό — και δεν πρόκειται να γίνει.
Το 2019, λίγο πριν την πανδημία, τα έσοδα από διεθνή τουρισμό αντιστοιχούσαν στο 53% των εξαγωγών του Μαυροβουνίου, 51% της Αλβανίας, 38% της Κροατίας, 28% της Ελλάδας, 23% της Πορτογαλίας και 19% της Ισπανίας. Όπως εξηγεί ο Jukic, ορισμένες χώρες εξαρτώνται από τον τουρισμό περισσότερο απ’ όσο το Ντουμπάι από το πετρέλαιο.
Κι όμως, χώρες που εξαρτώνται σχεδόν αποκλειστικά από τον τουρισμό – όπως η Τζαμάικα, οι Μαλδίβες ή το Μπαλί – παραμένουν φτωχές. Το ίδιο ισχύει και για ορισμένα κρατίδια που φαίνονται ως «εξαιρέσεις», όπως το Μονακό ή η Ανδόρα: η οικονομική τους επιτυχία δεν οφείλεται στον τουρισμό αλλά σε ειδικές φορολογικές ή χρηματοπιστωτικές συνθήκες και στον εξαιρετικά μικρό τους πληθυσμό.
Η Κροατία δεν πρόκειται να γίνει Ελβετία. Και δεν φταίνε οι παραλίες
Ο Jukic χρησιμοποιεί την Κροατία ως χαρακτηριστικό παράδειγμα: για να φτάσει το κατά κεφαλήν ΑΕΠ της Ελβετίας (100.000 δολάρια), η Κροατία θα έπρεπε να φιλοξενεί 1,93 δισ. διανυκτερεύσεις τουριστών τον χρόνο. Το 2024 κατέγραψε 85 εκατ.—μόλις το 4% του απαραίτητου στόχου.
Ακόμα και για να φτάσει τη Γερμανία, με ΑΕΠ ανά κάτοικο στα 56.000 δολάρια, η Κροατία θα έπρεπε να πενταπλασιάσει τη σημερινή της τουριστική κίνηση, με τους τουρίστες να ξοδεύουν τα διπλάσια ανά ημέρα. Όπως υπογραμμίζει ο Jukic, αυτό δεν είναι απλώς απίθανο. Είναι τεχνικά αδύνατο.
Όπως εξηγεί, ο τουρισμός είναι εντάσεως εργασίας και κεφαλαίου, με χαμηλό ταβάνι στην παραγωγικότητα. Το να σερβίρεις ποτά, να καθαρίζεις δωμάτια ή να οδηγείς τουρίστες σε αξιοθέατα δεν μπορεί να αυτοματοποιηθεί, ούτε να αναβαθμιστεί τεχνολογικά με ουσιαστικό όφελος. Είναι μια βιομηχανία που παραμένει στο ίδιο επίπεδο παραγωγικότητας εδώ και αιώνες.
Σε αντίθεση με τη μεταποίηση ή τα χρηματοοικονομικά, όπου μια εταιρεία ή μια χώρα μπορεί να διαχειριστεί κεφάλαια ή να εξάγει προϊόντα παγκόσμιας κλίμακας, ο τουρισμός απαιτεί φυσικούς πόρους που δεν επεκτείνονται: παραλίες, πόλεις, προσωπικό. Και όσο αυξάνεται η τουριστική κίνηση, τόσο φθείρονται οι πόροι αυτοί — από το real estate μέχρι την κοινωνική συνοχή.
Ο τουρισμός δεν προστατεύει ούτε από τις κρίσεις
Όπως τονίζει ο Jukic, ο τουρισμός είναι εξαιρετικά ευάλωτος στις διεθνείς κρίσεις: από πολέμους και πανδημίες μέχρι οικονομικές υφέσεις. Αντίθετα, η βιομηχανία και η τεχνολογία είναι σε θέση να απορροφήσουν και να ξεπεράσουν τέτοιες διαταραχές, δημιουργώντας παράλληλα καινοτομία και αυξάνοντας την αξία της εργασίας.
Αυτός είναι και ο λόγος, κατά τον αναλυτή, που χώρες όπως η Ταϊβάν (στηρίζεται σε ημιαγωγούς), η Δανία (στηρίζεται σε καινοτόμα φαρμακευτικά προϊόντα) ή το Κατάρ (στηρίζεται στο φυσικό αέριο) έγιναν πλούσιες. Παράγουν και εξάγουν προϊόντα ή υπηρεσίες υψηλής προστιθέμενης αξίας.
Η τουριστική οικονομία, όπως υπογραμμίζει ο Jukic, οδηγεί στο ακόλουθο μοντέλο: μια μικρή ελίτ που εκμεταλλεύεται την ακίνητη περιουσία και μια μεγάλη τάξη εργαζομένων χαμηλής ειδίκευσης, σερβιτόρων, καθαριστών και οδηγών.
Αυτό το μοντέλο δεν χτίζει παραγωγικό κεφάλαιο, ούτε εκπαιδεύει ένα ανθρώπινο δυναμικό ικανό να προσαρμοστεί σε νέες τεχνολογίες ή να φέρει καινοτομία. «Το να είσαι σερβιτόρος ή ιδιοκτήτης ενοικιαζόμενων δωματίων δεν είναι το μέλλον που αξίζει σε μια χώρα», γράφει χαρακτηριστικά.
Η λύση; Στροφή στη βιομηχανία
Όπως καταλήγει ο Marko Jukic, η πραγματική διέξοδος για τις χώρες του Νότου δεν είναι η ενίσχυση του τουρισμού με επιδοτήσεις, χαμηλόμισθη μετανάστευση ή νέες υποδομές. Είναι η ενίσχυση της εγχώριας παραγωγής, η στροφή στη βιομηχανία, η ενθάρρυνση νέων επιχειρηματιών, η μείωση της φορολογικής επιβάρυνσης για τους νέους και η επαναπατρισμός των μορφωμένων Ελλήνων, Ιταλών, Ισπανών που έφυγαν.
Η επιστροφή στην παραγωγή και την καινοτομία είναι το μόνο μονοπάτι για να ξαναγίνει ο Νότος πρωταγωνιστής — και όχι απλώς προορισμός διακοπών.
Σχεδόν στο απροχώρητο έχει φτάσει η κατάσταση όσον αφορά την αναζήτηση κατοικίας προς ενοικίαση, τόσο σε ολόκληρη τη χώρα όσο και στην Κρήτη.
Στο Ηράκλειο, μάλιστα, η εύρεση ενός σπιτιού έχει μετατραπεί σε πραγματική δοκιμασία για γερά νεύρα. Ένας άνθρωπος που αναζητά κατοικία καλείται να αντιμετωπίσει, πέρα από τις αδιανόητα υψηλές τιμές των ενοικίων και την τεράστια έλλειψη διαθέσιμων κατοικιών. Πολλά σπίτια παραμένουν κλειστά, άλλα διατίθενται αποκλειστικά για βραχυχρόνια μίσθωση (Airbnb), ενώ δεν είναι λίγες οι αγγελίες που συνοδεύονται από την ένδειξη «αυστηρά μόνο για φοιτητές». Σαν να μην έφταναν όλα αυτά, στην εξίσωση έρχεται να προστεθεί και το… φαινόμενο κάποιων μεσιτών(;), ασφαλώς όχι όλων.
Καταγγελίες για παραπλανητικές αγγελίες
Σύμφωνα με καταγγελίες στο ekriti.gr, υπάρχουν περιπτώσεις όπου μεσίτες αναρτούν αγγελίες κατοικιών με φωτογραφίες είτε επεξεργασμένες με τεχνητή νοημοσύνη είτε από εντελώς διαφορετικά σπίτια. Όταν, στη συνέχεια, ο υποψήφιος ενοικιαστής ενδιαφερθεί και ζητήσει να δει το ακίνητο, βρίσκεται αντιμέτωπος με μια διαφορετική πραγματικότητα, καθώς όπως καταγγέλλεται, η απάντηση είναι «αυτό έχουμε διαθέσιμο».
Άλλοι πολίτες καταγγέλλουν ότι, ενώ περιγράφουν με σαφήνεια τα χαρακτηριστικά που αναζητούν σε ένα σπίτι, οι μεσίτες τους παρουσιάζουν ακίνητα που δεν έχουν καμία σχέση με τις ανάγκες τους. Και όταν εκφράζουν τις αντιρρήσεις τους, ακούν φράσεις του τύπου «με τα χρήματα που δίνετε, μόνο κάτι τέτοιο μπορείτε να βρείτε, δυστυχώς».
Και κάπου εδώ προκύπτει το εύλογο ερώτημα: Ένας άνθρωπος είτε εργαζόμενος εργένης, είτε φοιτητής, είτε μπορεί να έχει οικογένεια και έναν συγκεκριμένο, περιορισμένο προϋπολογισμό, θα πρέπει να δαπανήσει πάνω από έναν ολόκληρο μισθό μόνο και μόνο για να βρει ένα σπίτι… κατοικήσιμο; Και φυσικά, δεν γίνεται λόγος για κάποια πολυτελή κατοικία, αλλά για ένα αξιοπρεπές σπίτι που να μπορεί να στεγάσει μια οικογένεια ή κάποιον μόνο του.
Μεσίτες σε ιδιοκτήτες: «Γιατί δεν αυξάνεις την τιμή;»
Οι καταγγελίες για τις πρακτικές ορισμένων μεσιτών στο Ηράκλειο, όμως, δεν προέρχονται μόνο από υποψήφιους ενοικιαστές. Αντίστοιχα παράπονα εκφράζουν και ιδιοκτήτες ακινήτων. Όπως καταγγέλλουν ορισμένοι, μόλις αναρτήσουν αγγελία για ένα σπίτι που επιθυμούν να ενοικιάσουν, δέχονται δεκάδες τηλεφωνήματα από μεσίτες που προτείνουν να αναλάβουν το ακίνητο.
Μάλιστα, όταν το σπίτι προσφέρεται σε μια λογική, για τα σημερινά δεδομένα, τιμή, υπάρχουν περιπτώσεις όπου οι ιδιοκτήτες ακούν από μεσίτες το χαρακτηριστικό «γιατί το έχεις τόσο χαμηλά; Ανέβασέ το αφού άλλοι αντίστοιχο σπίτι το δίνουν στην τάδε τιμή».
Εύλογα, λοιπόν, τίθεται το ερώτημα: Μήπως, τελικά, η συνεχής αύξηση των ενοικίων στο Ηράκλειο δεν αποτελεί αποκλειστικά αποτέλεσμα της στεγαστικής κρίσης και της εποχής, αλλά σε κάποιες περιπτώσεις συμβάλλουν σε αυτήν και πρακτικές της αγοράς;
Η προμήθεια μόνο από τον ενοικιαστή
Ένα ακόμη ζήτημα που προκαλεί αντιδράσεις αφορά την αμοιβή των μεσιτών. Στην πλειοψηφία των περιπτώσεων που καταγγέλλονται, η μεσιτική αμοιβή καταβάλλεται αποκλειστικά από τον ενοικιαστή. Δηλαδή, ο άνθρωπος που αναζητά ένα σπίτι καλείται, εκτός από την εγγύηση και το πρώτο ενοίκιο, να καταβάλει και ένα επιπλέον ενοίκιο ως μεσιτική αμοιβή.
Μάλιστα, ιδιοκτήτες επιβεβαιώνουν ότι δέχονται τηλεφωνήματα από μεσίτες οι οποίοι τους προτείνουν να αναλάβουν το ακίνητο, ξεκαθαρίζοντας ότι «εσύ δεν θα πληρώσεις τίποτα, θα πληρώσει ο ενοικιαστής». Αυτό σύμφωνα με τις καταγγελίες, συμβαίνει σε μεγάλο βαθμό τα τελευταία χρόνια καθώς παλαιότερα και στο Ηράκλειο, η μεσιτική αμοιβή ήταν και από τις δυο πλευρές.
Ασφαλώς, μπορεί να το κάνει νόμιμα αφού είναι εμφανές πως δεν υπάρχει κανένας έλεγχος. Όμως, πέρα από τη νομιμότητα, τίθεται και ένα ζήτημα ηθικής. Και αυτό γιατί ο άνθρωπος που αναζητά κατοικία είναι συνήθως εκείνος που βρίσκεται ήδη σε δυσχερή οικονομική θέση και προσπαθεί να καλύψει μια βασική ανάγκη του, τη στέγαση. Παρ’ όλα αυτά, καλείται να επωμιστεί μόνος του ένα σημαντικό επιπλέον κόστος.
Η έρευνα στην Αθήνα
Μια σύγκριση με την αγορά της Αθήνας παρουσιάζει ενδιαφέρον. Σε αρκετές περιπτώσεις, σύμφωνα με την εικόνα που προκύπτει από την αγορά, η μεσιτική αμοιβή επιμερίζεται μεταξύ ενοικιαστή και ιδιοκτήτη ή καταβάλλεται και από τις δύο πλευρές.
Σε μια περίοδο κατά την οποία η εύρεση κατοικίας έχει εξελιχθεί σε πραγματικό αγώνα δρόμου, οι τιμές έχουν εκτοξευθεί και τα διαθέσιμα ακίνητα παραμένουν περιορισμένα, το τελευταίο πράγμα που χρειάζεται ένας άνθρωπος που αναζητά σπίτι είναι να αισθάνεται ότι βρίσκεται αντιμέτωπος με μια αγορά χωρίς κανόνες.
Η στεγαστική κρίση είναι δεδομένη. Το ερώτημα είναι αν, πέρα από τους αντικειμενικούς λόγους που έχουν οδηγήσει στην εκτόξευση των ενοικίων, υπάρχουν και πρακτικές που την εντείνουν ακόμη περισσότερο. Και αυτό είναι κάτι που, πλέον, αξίζει να συζητηθεί ανοιχτά, να διερευνηθεί και τελικά να ξεκινήσουν κάποιοι έλεγχοι.
Σε κρίση οικονομικής αυτονόμησης και κοινωνικής συνοχής εξελίσσεται το δυσθεώρητο πρόβλημα στέγης στη χώρα μας, με θύματα τις νεότερες παραγωγικές ηλικίες, όπως αποκαλύπτουν τα στοιχεία της Eurostat.
Κι αυτό διότι η κατοικία δεν αποτελεί απλώς έναν χώρο διαμονής, αλλά είναι το θεμέλιο πάνω στο οποίο οικοδομείται η προσωπική ανεξαρτησία, η επαγγελματική εξέλιξη, η δημιουργία οικογένειας και, τελικά, η κοινωνική και οικονομική πορεία κάθε νέου ανθρώπου. Κι όταν η πρόσβαση σε μία αξιοπρεπή και οικονομικά προσιτή κατοικία γίνεται ολοένα δυσκολότερη, η στεγαστική κρίση παύει να αφορά αποκλειστικά την αγορά ακινήτων, αλλά μετατρέπεται σε ζήτημα κοινωνικής ισορροπίας, δημογραφικής βιωσιμότητας και ίσων ευκαιριών για τη νέα γενιά.
Όπως αναλύει ο Θεμιστοκλής Μπάκας, Πρόεδρος Πανελλαδικού Δικτύου E-Real Estates, οι τελευταίες καταγραφές δείχνουν ότι περισσότεροι από ένας στους δύο νέους αυτής της ηλικιακής ομάδας 25 έως 34 ετώνεξακολουθούν να διαμένουν με τους γονείς τους! Ποσοστό αδιανόητο για μέχρι πριν 15 και 20 χρόνια. Το φαινόμενο δεν μπορεί να ερμηνευθεί ως μια απλή πολιτισμική επιλογή ή ως έκφραση της στενής σχέσης της ελληνικής οικογένειας, αλλά αποτελεί μια ισχυρή ένδειξη ότι η στεγαστική κρίση έχει πλέον επηρεάσει τον πυρήνα της κοινωνικής και οικονομικής εξέλιξης της χώρας, περιορίζοντας τη δυνατότητα μιας ολόκληρης γενιάς να κάνει το επόμενο βήμα στη ζωή της.
Η συγκεκριμένη ηλικιακή ομάδα δεν αφορά νέους που βρίσκονται ακόμη στη φάση των σπουδών ή της αναζήτησης της πρώτης τους εργασίας. Πρόκειται για ανθρώπους που, στη μεγάλη τους πλειονότητα, έχουν ολοκληρώσει την εκπαίδευσή τους, έχουν ενταχθεί ή επιδιώκουν να εδραιωθούν στην αγορά εργασίας και βρίσκονται στο πιο παραγωγικό στάδιο της ζωής τους. Είναι η περίοδος κατά την οποία λαμβάνονται οι σημαντικότερες αποφάσεις: η δημιουργία ανεξάρτητου νοικοκυριού, η απόκτηση πρώτης κατοικίας, η συμβίωση, η δημιουργία οικογένειας, η απόκτηση παιδιών.
Τα πρόσφατα στοιχεία της Eurostat, που δημοσιεύθηκαν τον Ιούλιο του 2026 και αφορούν το έτος 2025, αποτυπώνουν με σαφήνεια αυτή την πραγματικότητα. Ο δείκτης που καταγράφει το ποσοστό των νέων ηλικίας 25-34 ετών που εξακολουθούν να διαμένουν με τους γονείς τους αποτελεί έναν από τους σημαντικότερους κοινωνικοοικονομικούς δείκτες στην Ευρώπη, καθώς αντανακλά τη δυνατότητα οικονομικής αυτονόμησης των νέων, την προσβασιμότητά τους στην αγορά κατοικίας και, ευρύτερα, την αποτελεσματικότητα της στεγαστικής πολιτικής κάθε χώρας.
Και, δυστυχώς, η εικόνα για την Ελλάδα είναι ιδιαίτερα ανησυχητική.
Η Ελλάδα καταγράφει το δεύτερο υψηλότερο ποσοστό στην Ευρωπαϊκή Ένωση
Σύμφωνα με τα στοιχεία της Eurostat, το 56,3% των νέων ηλικίας 25-34 ετών στην Ελλάδα εξακολουθεί να διαμένει με τους γονείς του, όταν ο μέσος όρος της Ευρωπαϊκής Ένωσης διαμορφώνεται στο 30,1%.
Με απλά λόγια, περισσότεροι από ένας στους δύο νέους στη χώρα μας δεν έχουν ακόμη δημιουργήσει ανεξάρτητο νοικοκυριό. Αντίθετα, σε ευρωπαϊκό επίπεδο, το αντίστοιχο ποσοστό αφορά περίπου τρεις στους δέκα νέους.
Η απόκλιση της Ελλάδας από τον ευρωπαϊκό μέσο όρο ανέρχεται σε 26,2 ποσοστιαίες μονάδες, γεγονός που αποδεικνύει ότι δεν πρόκειται για μια οριακή ή συγκυριακή διαφοροποίηση, αλλά για μια βαθιά διαρθρωτική απόσταση.
Η Ελλάδα βρίσκεται στη δεύτερη υψηλότερη θέση μεταξύ των κρατών-μελών της Ευρωπαϊκής Ένωσης, πίσω μόνο από την Κροατία, όπου το ποσοστό φθάνει το 62,3%.
Οι χώρες με τα υψηλότερα ποσοστά
Οι υψηλότερες τιμές καταγράφονται κυρίως στις χώρες της Νότιας και της Ανατολικής Ευρώπης.
Το κοινό χαρακτηριστικό των χωρών αυτών είναι ότι η οικονομική ανεξαρτητοποίηση των νέων πραγματοποιείται με σημαντική καθυστέρηση.
Η εικόνα αυτή συνδέεται με έναν συνδυασμό παραγόντων:
το υψηλό κόστος αγοράς και ενοικίασης κατοικίας,
τη δυσκολία πρόσβασης σε στεγαστική χρηματοδότηση,
τη χαμηλότερη αγοραστική δύναμη των νέων,
τις επισφαλείς ή χαμηλά αμειβόμενες μορφές εργασίας,
την περιορισμένη προσφορά κατοικιών προσιτού κόστους,
την ανεπαρκή ανάπτυξη κοινωνικής και φοιτητικής κατοικίας.
Στις περισσότερες από αυτές τις χώρες, το κόστος στέγασης έχει αυξηθεί ταχύτερα από τα διαθέσιμα εισοδήματα, περιορίζοντας δραστικά τη δυνατότητα των νέων να δημιουργήσουν το δικό τους νοικοκυριό.
Η Βόρεια Ευρώπη ακολουθεί ένα εντελώς διαφορετικό μοντέλο
Στον αντίποδα, οι χαμηλότερες τιμές εμφανίζονται στις χώρες της Βόρειας Ευρώπης.
Τα ποσοστά αυτά δείχνουν ότι στις συγκεκριμένες χώρες η συντριπτική πλειονότητα των νέων έχει δημιουργήσει ανεξάρτητο νοικοκυριό πριν από την ηλικία των 30 ετών.
Η πραγματικότητα αυτή δεν οφείλεται απλώς σε διαφορετικές κοινωνικές αντιλήψεις. Συνδέεται με ένα διαφορετικό οικονομικό και στεγαστικό μοντέλο, το οποίο περιλαμβάνει:
υψηλότερους μισθούς και πραγματικά διαθέσιμα εισοδήματα,
ισχυρότερο κοινωνικό κράτος,
μεγαλύτερη διαθεσιμότητα κατοικιών,
περισσότερο οργανωμένη αγορά μακροχρόνιας μίσθωσης,
ανεπτυγμένες υποδομές φοιτητικής κατοικίας,
ουσιαστικά επιδόματα και ενισχύσεις στέγασης,
μεγαλύτερη προστασία και σταθερότητα για μισθωτές και ιδιοκτήτες.
Τα στοιχεία αποδεικνύουν ότι η πρόωρη οικονομική αυτονόμηση των νέων δεν αποτελεί αποκλειστικά ζήτημα νοοτροπίας. Αποτελεί αποτέλεσμα συγκεκριμένων πολιτικών, οικονομικών συνθηκών και οργανωμένων δομών κοινωνικής στήριξης.
Η Δυτική Ευρώπη κινείται σε ενδιάμεσα, αλλά σαφώς χαμηλότερα επίπεδα
Ιδιαίτερο ενδιαφέρον παρουσιάζουν και τα στοιχεία των χωρών της Δυτικής Ευρώπης.
Παρότι σε αρκετές από αυτές τις χώρες οι τιμές των ακινήτων και των ενοικίων είναι ιδιαίτερα υψηλές, το ποσοστό των νέων που παραμένουν στο πατρικό τους σπίτι είναι πολύ χαμηλότερο σε σχέση με την Ελλάδα.
Το στοιχείο αυτό, εξηγεί ο Θεμιστοκλής Μπάκας, δείχνει ότι οι υψηλές τιμές κατοικίας δεν αρκούν από μόνες τους για να εξηγήσουν το πρόβλημα. Καθοριστική σημασία έχουν και άλλοι παράγοντες, όπως:
το ύψος των εισοδημάτων,
η σταθερότητα στην απασχόληση,
η πρόσβαση στη χρηματοδότηση,
η λειτουργία της αγοράς ενοικίασης,
τα επιδόματα στέγασης,
η ύπαρξη κοινωνικού και προσιτού οικιστικού αποθέματος.
Επομένως, το κρίσιμο ζήτημα δεν είναι μόνο πόσο κοστίζει μια κατοικία, αλλά κατά πόσο το εισόδημα ενός νέου επαρκεί για να καλύψει το κόστος της.
Ο ευρωπαϊκός Νότος παρουσιάζει ένα κοινό στεγαστικό πρόβλημα
Η Ελλάδα, η Ιταλία, η Ισπανία και η Πορτογαλία εμφανίζουν ένα κοινό πρότυπο.
Στις χώρες του ευρωπαϊκού Νότου συνυπάρχουν χαμηλότεροι μισθοί, υψηλό κόστος κατοικίας, περιορισμένη προσφορά προσιτών ακινήτων και διαχρονικά μεγάλη εξάρτηση από το οικογενειακό περιβάλλον.
Η οικογένεια λειτουργεί συχνά ως το βασικό δίχτυ κοινωνικής προστασίας, καλύπτοντας αδυναμίες που σε άλλες ευρωπαϊκές χώρες αντιμετωπίζονται μέσω οργανωμένων δημόσιων πολιτικών.
Ωστόσο, η στήριξη της οικογένειας δεν μπορεί να αποτελεί μόνιμο υποκατάστατο μιας ολοκληρωμένης στεγαστικής πολιτικής. Ούτε μπορεί η δυνατότητα ανεξαρτητοποίησης ενός νέου να εξαρτάται από το κατά πόσο οι γονείς του διαθέτουν επαρκείς οικονομικούς πόρους ή ακίνητη περιουσία.
Τι δείχνει ουσιαστικά ο δείκτης
Ο συγκεκριμένος δείκτης δεν αποτυπώνει απλώς μια πολιτισμική επιλογή ή τη στενή σχέση των νέων με την οικογένειά τους. Αποτελεί έναν σύνθετο κοινωνικοοικονομικό δείκτη, ο οποίος αντικατοπτρίζει πολλαπλές πτυχές της καθημερινότητας και της οικονομίας.
Ειδικότερα, αποτυπώνει:
Τη δυνατότητα οικονομικής αυτονόμησης των νέων.
Κατά πόσο ένας νέος εργαζόμενος μπορεί να καλύψει μόνος του το κόστος ενοικίου, λογαριασμών, διατροφής και βασικών καθημερινών αναγκών.
Την προσβασιμότητα στην αγορά κατοικίας.
Κατά πόσο υπάρχει διαθέσιμο οικιστικό απόθεμα σε τιμές συμβατές με τα εισοδήματα της νέας γενιάς.
Το επίπεδο των πραγματικών εισοδημάτων.
Δεν αρκεί να εξετάζουμε το ονομαστικό ύψος του μισθού. Πρέπει να εξετάζουμε τι απομένει μετά την κάλυψη του κόστους στέγασης και των βασικών δαπανών.
Την αποτελεσματικότητα της στεγαστικής πολιτικής.
Ο δείκτης αποκαλύπτει κατά πόσο οι δημόσιες παρεμβάσεις διευκολύνουν πραγματικά τη δημιουργία ανεξάρτητων νοικοκυριών.
Την επάρκεια της αγοράς ενοικίασης.
Αν υπάρχει επαρκής αριθμός κατοικιών, εάν τα μισθώματα είναι προσιτά και εάν η αγορά προσφέρει σταθερότητα και ασφάλεια.
Συνεπώς, το ποσοστό των νέων που διαμένουν με τους γονείς τους δεν πρέπει να διαβάζεται απομονωμένα. Λειτουργεί ως ένας καθρέφτης των οικονομικών δυνατοτήτων μιας κοινωνίας και της ικανότητάς της να προσφέρει πραγματικές ευκαιρίες ανεξαρτησίας στη νέα γενιά, σημειώνει ο κ. Μπάκας.
Ο Θεμιστοκλής Μπάκας, Πρόεδρος Πανελλαδικού Δικτύου E-Real Estates
Τι σημαίνει ειδικά για την Ελλάδα
Το ποσοστό του 56,3% καταδεικνύει ότι η στεγαστική κρίση στην Ελλάδα δεν περιορίζεται στην αύξηση των ενοικίων ή στις υψηλές τιμές πώλησης.
Επηρεάζει άμεσα την κοινωνική, οικονομική και δημογραφική εξέλιξη της χώρας.
Η δυσκολία δημιουργίας ανεξάρτητου νοικοκυριού συνεπάγεται:
Καθυστέρηση αποχώρησης από την πατρική κατοικία.
Νέοι άνθρωποι παραμένουν στο οικογενειακό σπίτι όχι πάντα από επιλογή, αλλά επειδή δεν μπορούν να υποστηρίξουν οικονομικά μια αυτόνομη κατοικία.
Αναβολή δημιουργίας οικογένειας.
Η έλλειψη σταθερής και προσιτής στέγης επηρεάζει άμεσα τις αποφάσεις για γάμο, συμβίωση και απόκτηση παιδιών.
Αρνητική επίδραση στη γεννητικότητα.
Η αβεβαιότητα ως προς τη στέγαση και το διαθέσιμο εισόδημα εντείνει τις ήδη σοβαρές δημογραφικές πιέσεις.
Καθυστέρηση αγοράς πρώτης κατοικίας.
Οι νέοι δυσκολεύονται να συγκεντρώσουν ίδια κεφάλαια και να αποκτήσουν πρόσβαση σε τραπεζική χρηματοδότηση.
Περιορισμένη γεωγραφική κινητικότητα των εργαζομένων.
Ένας νέος μπορεί να απορρίψει μια θέση εργασίας σε άλλη πόλη, επειδή το κόστος κατοικίας καθιστά τη μετακίνηση οικονομικά ασύμφορη.
Αυξημένη εξάρτηση από την οικονομική στήριξη της οικογένειας.
Οι γονείς καλούνται να χρηματοδοτούν για μεγαλύτερο χρονικό διάστημα τις ανάγκες των ενήλικων παιδιών τους.
Διεύρυνση των κοινωνικών ανισοτήτων.
Όσοι νέοι προέρχονται από οικογένειες με ακίνητη περιουσία ή οικονομική δυνατότητα στήριξης ξεκινούν από διαφορετική αφετηρία σε σχέση με όσους δεν διαθέτουν αντίστοιχη βοήθεια.
Το στεγαστικό, επομένως, δεν είναι μόνο ζήτημα κατοικίας. Είναι ζήτημα ίσων ευκαιριών.
Δεν πρόκειται απλώς για πολιτισμική επιλογή
Για πολλά χρόνια επικρατούσε η άποψη ότι οι νέοι στη Νότια Ευρώπη επιλέγουν να παραμένουν με τους γονείς τους λόγω της στενότερης οικογενειακής σχέσης.
Αναμφίβολα, η οικογένεια κατέχει κεντρική θέση στην ελληνική κοινωνία. Ωστόσο, η έκταση του φαινομένου δεν μπορεί να εξηγηθεί μόνο με πολιτισμικούς όρους.
Όταν το ποσοστό στην Ελλάδα φθάνει το 56,3%, έναντι 30,1% στην Ευρωπαϊκή Ένωση και μόλις 3,9% στη Δανία, είναι σαφές ότι η οικονομία, τα εισοδήματα, το κόστος στέγασης και η στεγαστική πολιτική διαδραματίζουν καθοριστικό ρόλο.
Η συγκατοίκηση με τους γονείς μπορεί να αποτελεί επιλογή για ορισμένους νέους. Για ένα πολύ μεγάλο μέρος, όμως, αποτελεί μονόδρομο.
Η στεγαστική κρίση επηρεάζει ολόκληρη την οικονομία
Η αδυναμία των νέων να δημιουργήσουν ανεξάρτητο νοικοκυριό δεν περιορίζεται στην προσωπική τους ζωή.
Η δημιουργία ενός νέου νοικοκυριού ενεργοποιεί μια ολόκληρη αλυσίδα οικονομικής δραστηριότητας: ενοικίαση ή αγορά κατοικίας, επίπλωση, ηλεκτρικές συσκευές, υπηρεσίες κοινής ωφέλειας, ανακαινίσεις, ασφάλιση και καθημερινή κατανάλωση.
Όταν η δημιουργία νέων νοικοκυριών καθυστερεί, περιορίζεται και η αντίστοιχη οικονομική δραστηριότητα.
Παράλληλα, η μειωμένη επαγγελματική και γεωγραφική κινητικότητα δυσκολεύει την κάλυψη θέσεων εργασίας σε περιοχές όπου το κόστος κατοικίας είναι δυσανάλογο σε σχέση με τους προσφερόμενους μισθούς.
Η ανάγκη για μια ολοκληρωμένη εθνική στεγαστική πολιτική
Τα δεδομένα της Eurostat επιβεβαιώνουν ότι το πρόβλημα δεν μπορεί να αντιμετωπιστεί με μεμονωμένες ή βραχυπρόθεσμες παρεμβάσεις.
Η χώρα χρειάζεται μια ολοκληρωμένη στεγαστική στρατηγική, η οποία θα συνδέει την κοινωνική πολιτική με την οικονομική ανάπτυξη και τη δημογραφική ανασυγκρότηση.
Απαιτούνται, μεταξύ άλλων:
αξιοποίηση των κλειστών κατοικιών μέσω ουσιαστικών κινήτρων ανακαίνισης,
δημιουργία προσιτής και κοινωνικής κατοικίας,
ενίσχυση της φοιτητικής στέγης,
φορολογικά κίνητρα για τη διάθεση κατοικιών με προσιτό μίσθωμα,
προγράμματα εγγυοδοσίας και χρηματοδότησης για την πρώτη κατοικία,
ανάπτυξη συνεργασιών δημόσιου και ιδιωτικού τομέα,
σταθερό και αξιόπιστο θεσμικό πλαίσιο για τη μακροχρόνια μίσθωση,
δημιουργία Εθνικού Παρατηρητηρίου Κατοικίας με συνεχή καταγραφή των πραγματικών αναγκών.
Η αύξηση της προσφοράς αποτελεί βασική προϋπόθεση. Δεν αρκεί, όμως, να δημιουργηθούν περισσότερες κατοικίες. Πρέπει να είναι οικονομικά προσβάσιμες σε νέους εργαζόμενους και οικογένειες με μεσαία ή χαμηλότερα εισοδήματα.
Μια γενιά που δεν μπορεί να κάνει το επόμενο βήμα
Τα στοιχεία της Eurostat δεν αποτελούν απλώς έναν ακόμη στατιστικό πίνακα. Αποτυπώνουν την καθημερινότητα μιας ολόκληρης γενιάς.
Όταν περισσότεροι από ένας στους δύο νέους ηλικίας 25 έως 34 ετών στην Ελλάδα εξακολουθούν να ζουν με τους γονείς τους, το πραγματικό ερώτημα δεν είναι γιατί δεν έφυγαν ακόμη από το πατρικό τους σπίτι.
Το πραγματικό ερώτημα είναι αν η χώρα τούς προσφέρει τις οικονομικές και κοινωνικές προϋποθέσεις για να το κάνουν.
Η κατοικία δεν είναι πολυτέλεια. Είναι το πρώτο βήμα προς την αυτονομία, τη δημιουργία οικογένειας και την ενεργό συμμετοχή στην οικονομική και κοινωνική ζωή.
Εάν η νέα γενιά δεν μπορεί να αποκτήσει πρόσβαση σε αξιοπρεπή και προσιτή στέγη, τότε δεν περιορίζεται μόνο το δικό της μέλλον. Περιορίζεται το μέλλον της ίδιας της χώρας.
Η στεγαστική κρίση δεν μπορεί πλέον να περιμένει. Γιατί κάθε χρόνος που περνά χωρίς μια ολοκληρωμένη και αποτελεσματική πολιτική είναι ένας ακόμη χρόνος κατά τον οποίο χιλιάδες νέοι αναβάλλουν τη ζωή τους.
Στη σύλληψη ενός 35χρονου ημεδαπού προχώρησαν οι αστυνομικές αρχές στα Χανιά, μετά από στοχευμένη έρευνα που αποκάλυψε την κατοχή παράνομου οπλισμού.
Η αστυνομική επιχείρηση οργανώθηκε από στελέχη του Αστυνομικού Τμήματος Κισάμου, με την επιχειρησιακή συνδρομή του Τμήματος Αστυνομικών Επιχειρήσεων (ΤΑΕ) Χανίων.
Κατά τη διάρκεια των ερευνών βρέθηκαν και κατασχέθηκαν:
Ένα πιστόλι συνοδευόμενο από δύο γεμιστήρες
Τέσσερα κυνηγετικά όπλα
Περισσότερα από 200 φυσίγγια
Ο συλληφθείς οδηγήθηκε στον εισαγγελέα Πλημμελειοδικών Χανίων, ενώ η προανάκριση διενεργείται από το Αστυνομικό Τμήμα Κισάμου.
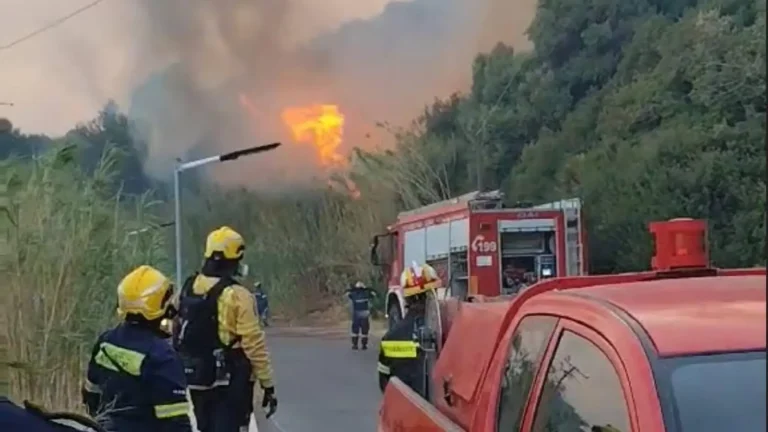
Στη δικαιοσύνη οδηγείται η υπόθεση της μεγάλης πυρκαγιάς στα Σελλιά την περασμένη Παρασκευή που φέρεται να προκλήθηκε από ψησταριά σε βίλα όπου διέμεναν Ισραηλινοί επισκέπτες.
Ο 35χρονος Ισραηλινός, που συνελήφθη στο πλαίσιο του αυτοφώρου και οδηγήθηκε ενώπιον του Εισαγγελέα Πρωτοδικών Ρεθύμνου, αναμένεται να οδηγηθεί σήμερα– μετά την προθεσμία που πήρε- ενώπιον του Ανακριτή Ρεθύμνου, προκειμένου να απολογηθεί για την υπόθεση. Σε βάρος του ασκήθηκε ποινική δίωξη για εμπρησμό με ενδεχόμενο δόλο.
Σημειώνεται ότι δήλωση υποστήριξης της κατηγορίας έχουν καταθέσει οι παθόντες στην περιοχή, για τις ζημιές που υπέστησαν στις περιουσίες και τις επιχειρήσεις τους από την πυρκαγιά. Οι ίδιοι σύμφωνα με πληροφορίες είναι αποφασισμένοι να διεκδικήσουν αποζημιώσεις απ’ όσους ευθύνονται για τις καταστροφές που υπέστησαν.
Όφελος 2 δισ. ευρώ και σημαντική ώθηση στην ευρύτερη αξιοπιστία της, θα έχει η ελληνική οικονομία από την πρόωρη αποπληρωμή 13 δισ. ευρώ δημόσιου χρέους το 2026, αναφέρουν στελέχη του υπ. Εθνικής Οικονομίας και Οικονομικών, επιβεβαιώνοντας το σχετικό σχεδιασμό που έφερε στη δημοσιότητα το Bloomberg.
Οι πηγές αναφέρουν ότι μετά την πρόωρη αποπληρωμή 6,94 δισ. ευρώ από το διμερές δάνειο ύψους 52,3 δισ. ευρώ με την Ευρωζώνη, τον περασμένο Ιούνιο, η Ελλάδα σχεδιάζει την πρόωρη αποπληρωμή χρέους ύψους 13 δισεκατομμυρίων ευρώ εντός του 2026, με στόχο τον περιορισμό του χρέους σε επίπεδα χαμηλότερα από εκείνα της Ιταλίας έως το τέλος του έτους και αξιοποιώντας τα δημοσιονομικά πλεονάσματα και την υψηλή ρευστότητα στοχεύει να περιορίσει τον δείκτη χρέους προς ΑΕΠ στο 137% φέτος.
Αναλύοντας το όφελος από την πρόρωση αποπληρωμή, o ίδιες πηγές αναφέρουν ότι με δεδομένο ότι για κάθε ένα δισεκατομμύριο πρόωρης αποπληρωμής κερδίζουμε 30 εκατ. ευρώ (με το νέο κόστος δανεισμού), συνολικά από τα 13 δισ. ευρώ κερδίζουμε 360 εκατ. ευρώ. Στα 7 χρόνια κερδίζουμε μόνο από αυτά πάνω από 2 δισ. ευρώ.
Αν συνυπολογίσουμε τα χαμηλά spreads, συν τον παράγοντα αξιοπιστία που προσελκύει μεγάλους επενδυτές, εξάγεται το συμπέρασμα ότι αυτή η τακτική έχει μόνο οφέλη, προσθέτουν.
Υπενθυμίζοντας ότι, συνολικά, από το 2019 έως το 2025 η Ελλάδα έχει προχωρήσει σε πρόωρες αποπληρωμές δανείων, ύψους περίπου 36 δισ. ευρώ, τα στελέχη του οικονομικού επιτελείου σημειώνουν ότι «με αυτή την κίνηση το ελληνικό Δημόσιο περνάει ένα μήνυμα περαιτέρω διασφάλισης στους θεσμούς, στους οίκους αξιολόγησης αλλά κυρίως στη διεθνή επενδυτική κοινότητα ότι κινείται με προνοητικότητα και διορατικότητα, έγκαιρα και σε ασφαλή χρόνο, προκειμένου να μειώσει ακόμη περαιτέρω τις ήδη μειωμένες ετήσιες μικτές χρηματοδοτικές ανάγκες του και μετά το 2032».
Την ίδια στιγμή όμως οι πολίτες αντιδρούν.
Το μεγαλύτερο μέρος της υπεραπόδοσης των εσόδων προέρχεται από τον ΦΠΑ και τους ειδικούς φόρους κατανάλωσης, οι οποίοι εξαιτίας του πληθωρισμού και της ακρίβειας επιβαρύνουν δυσανάλογα τα χαμηλά και μεσαία εισοδήματα.
Την ώρα που το δημόσιο χρέος μειώνεται, το ληξιπρόθεσμο ιδιωτικό χρέος (οφειλές πολιτών και επιχειρήσεων προς Εφορία και ΕΦΚΑ) παραμένει πάνω από τα 100 δισ. ευρώ, αποδεικνύοντας ότι μεγάλο μέρος της κοινωνίας αδυνατεί να ακολουθήσει και ότι τελικά το χρέος δε μειώνεται αλλά μεταβιβάζεται στους πιο αδύναμους οικονομικά πολίτες ως ιδιωτικό χρέος πλέον!
Πέρα όμως από αυτή την πραγματικότητα οι πολίτες αισθάνονται ότι έχει χαθεί το κριτήριο της ανταποδοτικότητας των φόρων. Πληρώνουν υψηλούς φόρους και επιβαρρύνονται δυσθεώρητα πρόστιμα και πανωτόκια σε αργοπορία αποπληρωμής χωρίς να βλέπουν αντίστοιχη βελτίωση σε κρίσιμες δημόσιες υπηρεσίες (ΕΣΥ, παιδεία, υποδομές, μεταφορές).
Η ΑΑΔΕ βγάζει στο σφυρί 43 ακίνητα οφειλετών από Σεπτέμβριο.
Από ακίνητα με τιμή πρώτης προσφοράς μόλις 1.000 ευρώ μέχρι αγροτεμάχια στο Καλό Λιβάδι της Μυκόνου, οικόπεδο στο Μαρούσι, πολυώροφο κτίριο στον Νέο Κόσμο, ακίνητα στα Χανιά και μεγάλες εκτάσεις στη Χαλκιδική περιλαμβάνει το πρόγραμμα ηλεκτρονικών πλειστηριασμών που έχει αναρτήσει η ΑΑΔΕ για το φθινόπωρο.
Η λίστα έχει από μικρά οικόπεδα και αγροτεμάχια που ξεκινούν από 1.000 ευρώ μέχρι ακίνητα σε περιοχές υψηλού ενδιαφέροντος. Στη Μύκονο εμφανίζονται καταχωρίσεις για αγροτεμάχια στο Λειβάδι και το Καλό Λιβάδι της Άνω Μεράς, με τιμές πρώτης προσφοράς που φτάνουν τις 553.000 ευρώ, ενώ στο Μαρούσι οικόπεδο 460,02 τ.μ. με πρόχειρα κτίσματα βγαίνει με 454.000 ευρώ.
Στον Νέο Κόσμο βγαίνει οικόπεδο με πολυώροφο κτίριο με τιμή πρώτης προσφοράς 1,247 εκατ. ευρώ, στα Χανιά δύο καταχωρίσεις φτάνουν τις 595.200 ευρώ, ενώ στη Χαλκιδική το πρόγραμμα περιλαμβάνει σειρά μεγάλων εκτάσεων σε Νέα Γωνία, Κομίτσα – Ουρανούπολη και Αρσανά, με τη μεγαλύτερη να ξεπερνά τα 125 στρέμματα.
Οι καταχωρίσεις που ξεχωρίζουν, σύμφωνα με τα στοιχεία της ΑΑΔΕ, είναι οι εξής:
Ακίνητα από 1.000 ευρώ: Στις 17 Σεπτεμβρίου 2026 έχουν προγραμματιστεί τρεις ηλεκτρονικοί πλειστηριασμοί με τιμή πρώτης προσφοράς μόλις 1.000 ευρώ. Πρόκειται για οικόπεδο 57 τ.μ. στον Δήμο Προσοτσάνης, αγροτεμάχιο 910 τ.μ. επίσης στον Δήμο Προσοτσάνης και αγροτεμάχιο 1.357 τ.μ. στη θέση «Γύφτικα». Την ίδια ημέρα βγαίνει και οικόπεδο 513 τ.μ. στον Δήμο Προσοτσάνης με τιμή πρώτης προσφοράς 4.000 ευρώ.
Μύκονος – Καλό Λιβάδι: Στις 16 Σεπτεμβρίου 2026 η βάση της ΑΑΔΕ εμφανίζει αγροτεμάχιο 5.852,98 τ.μ. στο Καλό Λιβάδι της Άνω Μεράς. Για την ίδια περιγραφή και το ίδιο εμβαδόν υπάρχουν δύο ξεχωριστές καταχωρίσεις στην επίσημη βάση, με τιμές πρώτης προσφοράς 553.000 ευρώ και 59.000 ευρώ.
Μύκονος – Λειβάδι Άνω Μεράς: Την ίδια ημέρα εμφανίζεται αγροτεμάχιο 2.873,98 τ.μ. στο Λειβάδι της κοινότητας Άνω Μεράς. Και για αυτή την περιγραφή η επίσημη βάση εμφανίζει δύο ξεχωριστές καταχωρίσεις, με τιμές πρώτης προσφοράς 553.000 ευρώ και 59.000 ευρώ.
Μαρούσι – 454.000 ευρώ: Στις 11 Νοεμβρίου 2026 βγαίνει οικόπεδο 460,02 τ.μ. με πρόχειρα κτίσματα, στη θέση Σωρός ή Ρουπάκι ή Άγιοι Ασώματοι ή Άγιοι Θεόδωροι, επί των οδών Καλτετζών και Δημητσάνας στον Δήμο Αμαρουσίου. Η τιμή πρώτης προσφοράς είναι 454.000 ευρώ.
Νέος Κόσμος – 1,247 εκατ. ευρώ: Στις 16 Σεπτεμβρίου 2026 βγαίνει οικόπεδο 183,60 τ.μ. με πολυώροφο κτίριο στη συμβολή των οδών Λόυδ Τζωρτζ 26 και Φίνλεϋ. Σύμφωνα με την καταχώριση, το κτίριο περιλαμβάνει υπόγειο 167,85 τ.μ., ισόγειο 156,85 τ.μ., Α΄ και Β΄ όροφο συνολικής επιφάνειας 204,39 τ.μ. και Γ΄ και Δ΄ όροφο συνολικής επιφάνειας 181,89 τ.μ.. Η τιμή πρώτης προσφοράς είναι 1.247.000 ευρώ.
Γαλατάς Χανίων – 595.200 ευρώ: Στις 11 Νοεμβρίου 2026 βγαίνει γεωτεμάχιο 876 τ.μ. στη θέση «Λειβάδι», στον Γαλατά Νέας Κυδωνίας, με τιμή πρώτης προσφοράς 595.200 ευρώ.
Κάνδανος – Σέλινο Χανίων – 595.200 ευρώ: Την ίδια ημέρα βγαίνει οικόπεδο με οικοδομή 3.931,29 τ.μ., στη συνοικία Πρινέ, Τ.Κ. Ροδοβανίου, στη Δημοτική Ενότητα Ανατολικού Σελίνου του Δήμου Κανδάνου, με τιμή πρώτης προσφοράς 595.200 ευρώ.
Χαλκιδική – πάνω από 125 στρέμματα: Στις 18 Νοεμβρίου 2026 βγαίνει αγροτεμάχιο 125.113,55 τ.μ. στη Νέα Γωνία Χαλκιδικής, στην αγροτική περιοχή Νεοχωρίου, με τιμή πρώτης προσφοράς 365.000 ευρώ. Στη Νέα Γωνία βγαίνει επίσης αγροτεμάχιο 38.994 τ.μ. με πρώτη προσφορά 129.000 ευρώ.
Κομίτσα – Ουρανούπολη: Στις 18 Νοεμβρίου βγαίνει σειρά εκτάσεων στην περιοχή. Στις επίσημες καταχωρίσεις εμφανίζονται έκταση 15.813 τ.μ. με πρώτη προσφορά 151.000 ευρώ, έκταση 12.000 τ.μ. με 114.500 ευρώ, έκταση 11.625 τ.μ. με 111.000 ευρώ, έκταση 10.875 τ.μ. με 104.000 ευρώ, έκταση 9.639 τ.μ. με 92.000 ευρώ, έκταση 9.210 τ.μ. με 88.000 ευρώ, έκταση 7.500 τ.μ. με 71.500 ευρώ, έκταση 5.562 τ.μ. με 53.000 ευρώ, έκταση 5.000 τ.μ. με 248.000 ευρώ και έκταση 2.750 τ.μ. με 16.000 ευρώ.
Αρσανάς – 15.000 ευρώ: Στις 18 Νοεμβρίου περιλαμβάνεται επίσης έκταση 1.690 τ.μ. στη θέση Αρσανάς, με τιμή πρώτης προσφοράς 15.000 ευρώ.
Αγία Παρασκευή – 340.000 ευρώ: Στις 11 Νοεμβρίου 2026 βγαίνει διαμέρισμα Ε΄ ορόφου 113,65 τ.μ. στην οδό Μπουμπουλίνας 43, στην περιοχή Τσακός. Στην καταχώριση αναφέρονται ως παραρτήματα και παρακολουθήματα χώρος στάθμευσης 11 τ.μ. και δώμα 60,74 τ.μ.. Η τιμή πρώτης προσφοράς είναι 340.000 ευρώ. Στη βάση υπάρχει και δεύτερη εγγραφή ύψους 4.800 ευρώ, η οποία όμως χαρακτηρίζεται ρητά από την ίδια την ΑΑΔΕ ως «καταχώριση για λόγους ορθής αποτύπωσης τιμής 1ης προσφοράς» και δεν παρουσιάζεται ως ξεχωριστός πλειστηριασμός.
Λαγκαδάς – 47.500 ευρώ: Στις 4 Νοεμβρίου 2026 βγαίνει αυτοτελές και ανεξάρτητο αγροτεμάχιο 9.000 τ.μ. στην εποικισθείσα περιοχή του αγροκτήματος Στανόβο, στην Τοπική Κοινότητα Καβαλλαρίου του Δήμου Λαγκαδά Θεσσαλονίκης, με τιμή πρώτης προσφοράς 47.500 ευρώ.
Τι προβλέπει η νομοθεσία
Για ληξιπρόθεσμα χρέη προς το Δημόσιο που παραμένουν αρρύθμιστα, η φορολογική διοίκηση μπορεί, υπό τις προϋποθέσεις της νομοθεσίας, να λάβει μέτρα αναγκαστικής είσπραξης, μεταξύ των οποίων κατασχέσεις κινητών, απαιτήσεων και ακινήτων. Για κατασχέσεις ακινήτων και κινητών στα χέρια του οφειλέτη προβλέπεται όριο συνολικής ληξιπρόθεσμης οφειλής άνω των 500 ευρώ, ενώ διαφορετικοί κανόνες ισχύουν για τις κατασχέσεις απαιτήσεων στα χέρια τρίτων.
Πριν από πράξεις αναγκαστικής εκτέλεσης προβλέπεται η κοινοποίηση ατομικής ειδοποίησης καταβολής οφειλής/υπερημερίας, με τις εξαιρέσεις που προβλέπει ο Κώδικας Είσπραξης Δημοσίων Εσόδων.
Κλείσιμο
Η κατάσχεση του ακινήτου δεν ισοδυναμεί αυτομάτως με πλειστηριασμό. Μετά την επίδοση της έκθεσης κατάσχεσης και εφόσον δεν υπάρξει τακτοποίηση της οφειλής, το ισχύον πλαίσιο προβλέπει ότι μετά την παρέλευση 40 ημερών και το αργότερο μέσα σε τέσσερις μήνες από την κατάσχεση μπορεί να εκδοθεί πρόγραμμα πλειστηριασμού, ενώ ο πλειστηριασμός προσδιορίζεται το αργότερο μέσα σε πέντε μήνες από την έκδοση του προγράμματος.
Η διαδικασία μπορεί να ανασταλεί στις περιπτώσεις που προβλέπει η νομοθεσία, μεταξύ άλλων με την υπαγωγή του οφειλέτη σε ισχύον πρόγραμμα ρύθμισης που επιφέρει αναστολή των μέτρων ή με δικαστική απόφαση.
Οι συγκεκριμένες αναρτήσεις αφορούν ηλεκτρονικούς πλειστηριασμούς. Τα ποσά που αναγράφονται αποτελούν τιμές πρώτης προσφοράς και όχι κατ’ ανάγκη τις τελικές τιμές στις οποίες θα κατακυρωθούν τα ακίνητα.